La taquilla marítima: venta en mostrador, efectivo y cuadre de caja
· 11 min de lectura
Cómo una taquilla marítima vende en mostrador, bloquea plazas sin cobrar, registra recibos y viajes facturados y cierra el día de modo que una tesorería o un auditor puedan seguir cada dólar.
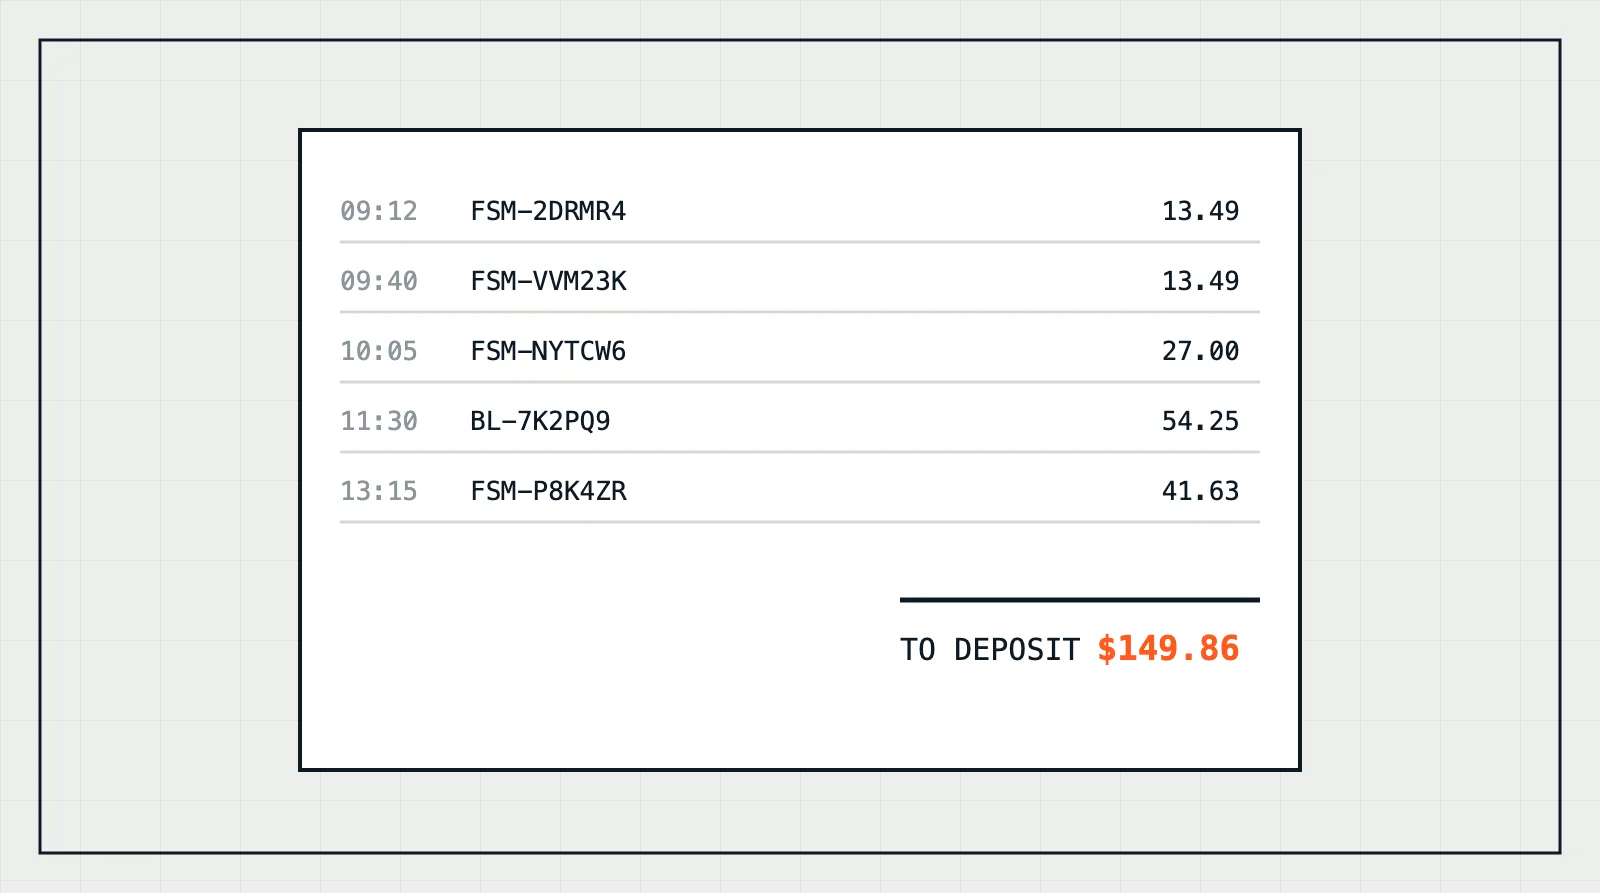
Casi todo lo que se escribe sobre la venta de billetes de ferry trata del sitio web. Al mostrador se le dedica un párrafo, normalmente para decir que todavía existe. En los servicios de los que habla esta revista, pequeñas líneas de ferry y transporte marítimo entre islas, el mostrador es el lugar donde llega la mayor parte del dinero, en efectivo, de personas que no tienen tarjeta y que, si la tuvieran, no se fiarían de una página de pago. Ese dinero es dinero público, o es el único ingreso del operador, y la persona que lo cuenta a las cinco de la tarde es la que un auditor interrogará un año después.
Este artículo trata del mostrador: cómo se reserva y se paga una plaza, qué es un recibo y quién lo emite, cómo un departamento de la administración viaja con factura en lugar de efectivo, y qué aspecto tiene el final del día cuando se hace bien. Ninguno de estos procedimientos es nuevo. Las tesorerías los escribieron para los estancos y las aduanas mucho antes de que nadie vendiera un billete por internet. Lo que añade un sistema de reservas es que el libro se escribe solo, línea a línea, y nadie puede reescribirlo después.
Por qué el mostrador sigue importando
Cuatro tipos de pasajero mantienen abierto el mostrador. El primero paga en efectivo porque el efectivo es lo que hay. En las islas exteriores de Micronesia, Kiribati o las Marshall no hay sucursal bancaria ni datáfono, y una familia que viaja a la capital del estado lleva la tarifa en billetes. Lo mismo ocurre en buena parte del este de Indonesia, donde los mostradores portuarios siguen cobrando casi todo en efectivo, y en los puertos provinciales de Filipinas, donde la caseta de billetes y la ventanilla de la tasa de terminal están una junto a otra. El segundo pasajero tiene tarjeta pero no la usa en línea: los mayores de Lipari o Salina que llevan cincuenta años tomando el hidroala a Milazzo y compran el billete en la misma biglietteria, o el jubilado de Barra que telefonea a la oficina del puerto. El tercero es el pariente: un primo en la isla principal paga por un pasajero que sigue en la isla exterior sin ninguna conexión. El cuarto no paga, porque paga por él un departamento público, y lo que lleva al mostrador es una autorización de viaje con un número.
Un sistema de reservas que trata el mostrador como un canal menor, una puerta trasera del sitio web, se equivoca con los cuatro. El mostrador necesita un flujo propio: reservar, cobrar, registrar quién cobró, imprimir y cuadrar. El resto del artículo sigue ese orden.
La reserva en espera: bloquear ahora, pagar antes de un plazo
Una reserva en espera es una reserva sin dinero. Alguien llama desde Nukuoro para reservar cuatro plazas de cubierta para la familia en la próxima ruta del sur; un colegio pide veinte plazas para una excursión dentro de tres semanas; un pasajero se detiene en el mostrador de camino a la oficina de finanzas con el efectivo todavía en el bolsillo. En los tres casos las plazas deben salir del inventario de inmediato, para que la siguiente venta no las tome, y deben volver a él automáticamente si el dinero nunca llega.
Las reglas de una reserva en espera son sencillas y deben escribirse una vez, en la configuración del operador, no decidirse caso por caso. La reserva lleva los nombres de los pasajeros, el viaje, las escalas de embarque y desembarque y la tarifa, exactamente como una reserva pagada, y lleva un plazo. El plazo es la primera de dos fechas: un número de horas después de registrarla y un número de horas antes de que zarpe el barco. Supaferry llama a la segunda cifra la ventana de espera de la agencia, y un operador que la fija en 48 está diciendo que ninguna plaza sin pagar puede bloquear el manifiesto en los dos últimos días antes de la salida. Cuando el plazo vence el sistema libera las plazas, marca la reserva como vencida y escribe una línea en el registro que lo dice. Nadie tiene que acordarse.
De ahí se siguen tres consecuencias. Una reserva en espera no es un ingreso y nunca debe aparecer en el informe de caja como si lo fuera. Es visible en el manifiesto como pendiente, de modo que el despachador ve el cuadro real del viaje. Y se cierra con un único evento: un número de recibo introducido a su cargo, que la convierte en reserva confirmada e imprime el billete. Un SMS al pasajero el día antes del vencimiento cuesta unos céntimos y salva una plaza que de otro modo perderían las dos partes.
Una reserva en espera es una promesa con plazo, no una venta.
Recibos: quién los emite y qué va en el billete
En un servicio público, normalmente, el mostrador no emite el recibo. El pasajero paga en la oficina de finanzas o en la ventanilla de la tesorería, recibe un recibo oficial de un talonario prenumerado o de una caja registradora, y lo trae de vuelta al mostrador. El agente teclea el número del recibo en la reserva, la reserva en espera se convierte en billete confirmado y el número se imprime en el propio billete. En una línea privada el mostrador emite su propio recibo según la regla fiscal que corresponda: el scontrino o la factura electrónica en Italia, la factura simplificada en España, el recibo oficial de la agencia tributaria en Filipinas. En ambos casos el principio es el mismo: un recibo numerado, una reserva, el número guardado en la reserva y visible en el billete, nunca reutilizado.
El número importa más que el papel. Es el vínculo entre tres registros que llevan tres personas distintas: el talonario o la registradora de la ventanilla de finanzas, la reserva en el sistema y el ingreso en el banco. Si un número de recibo aparece en dos reservas, o una reserva se confirma sin él, el sistema debe negarse, y el informe diario debe mostrar el rango de números usados y cualquier hueco en él. Un hueco no es un delito; un recibo anulado ocurre cada semana. Un hueco sin explicación es lo que un auditor anota.
La carga sigue el mismo camino. Un conocimiento de embarque por quince cajas con destino a una isla exterior se paga en la misma ventanilla, toma un número de recibo del mismo talonario y aparece en el libro del mismo día junto a los billetes, como una línea más. Los operadores que llevan la carga en un cuaderno aparte pierden la posibilidad de cuadrar el mostrador de una sola pasada.
Viajes facturados a los departamentos
Una enfermera que va a un dispensario, un maestro que vuelve a su puesto, un inspector enviado a contar una cosecha: los empleados públicos viajan con el dinero de su departamento, y el departamento no envía efectivo. Envía una autorización de viaje, un formulario con un número, el nombre del viajero, el destino, las fechas y la firma de alguien que puede comprometer el presupuesto. El mostrador registra ese número donde iría el número de recibo, marca la reserva como facturada y emite el billete. En el mostrador no se mueve dinero.
A fin de mes el sistema produce un estado por departamento: todos los billetes emitidos con cargo a sus autorizaciones, con fechas, pasajeros, viajes y tarifas. Finanzas emite la factura o el asiento de transferencia y el departamento la liquida con cargo a su partida. El mismo mecanismo sirve a un programa de un donante que paga los desplazamientos de su personal de campo, o a una empresa con cuenta abierta en la línea. Importan dos controles: que el nombre de la autorización coincida con el pasajero del billete, y que los importes facturados se listen en el informe diario pero nunca se cuenten como efectivo. Un mostrador que mezcla las dos cosas mostrará un faltante cada mes sin saber por qué.
Quién cobró el dinero
Cada línea del libro lleva un nombre. No un mostrador, no un turno: una persona, conectada con su propia cuenta, con la hora al segundo. Los accesos compartidos son el hallazgo más frecuente en una auditoría de taquilla y el más fácil de corregir. Dos agentes en una ventanilla son dos cuentas y dos cajones, o dos sesiones sobre un cajón con un relevo documentado. Un supervisor que fuerza una tarifa o aprueba una devolución lo hace con su propio nombre, y la intervención es una línea del registro como cualquier otra.
El registro es de solo adición. Una reserva no se edita; se anula y se crea otra, y las dos siguen visibles. Supaferry escribe una entrada de auditoría por cada cambio de estado de una reserva, con el autor, la acción, los valores anteriores y nuevos y un motivo, y nadie puede alterar esa entrada después, ni siquiera el administrador del operador. Es la función por la que un auditor pregunta primero, y conviene probarla en cualquier sistema antes de comprarlo: encontrar una reserva anulada, encontrar quién la anuló, encontrar cómo estaba antes.
El final del día
El cierre es un procedimiento, no una sensación. Es igual cada día, lo hace el agente que vendió y lo comprueba alguien que no vendió. En orden:
- Dejar de vender, o pasar la ventanilla al siguiente agente con su propio cajón. Un informe diario pertenece a una sola persona.
- Imprimir desde el sistema el día del agente: cada venta, reserva en espera, vencimiento, factura y devolución, por orden de hora, con números de recibo e importes. El informe termina con cuatro cifras: efectivo cobrado, devoluciones pagadas en efectivo, neto a ingresar e importes facturados a título informativo.
- Contar la caja. Billetes por denominación, monedas, cheques si los hay. Restar el fondo de caja inicial. Anotar la cifra antes de mirar la del sistema.
- Comparar. Si las dos coinciden, firmar. Si no, la diferencia es una línea del informe, sobrante o faltante, con una explicación, y el supervisor firma también esa línea. Un faltante nunca se cubre del bolsillo del agente y un sobrante nunca se retiene; los dos quedan registrados.
- Imprimir la hoja de ingreso: fecha, mostrador, agente, rango de números de recibo, efectivo neto por denominación, importe en letras y dos casillas de firma, una para el agente y otra para el supervisor o el funcionario de finanzas que recibe el dinero.
- El dinero va al banco o a la tesorería íntegro, como muy tarde a la mañana siguiente, y la copia sellada del ingreso vuelve y se archiva con la hoja.
Dos reglas merecen enunciarse aparte. Las devoluciones son líneas negativas, con la referencia de la reserva original, el motivo y quién aprobó, y reducen el neto a ingresar; donde las normas de tesorería prohíben pagar con la recaudación, la devolución se paga con un libramiento de la oficina de finanzas y la línea del mostrador registra que no se movió dinero. Los billetes facturados se listan en el informe, con sus números de autorización, y no van en la hoja de ingreso, porque no hay nada que ingresar.
La hoja de ingreso es el único documento que une el manifiesto del barco con el extracto bancario.
Segregación de funciones
Tres funciones, tres personas donde la oficina es lo bastante grande, tres sombreros llevados en momentos distintos donde no lo es. El vendedor cobra el dinero y emite el billete. Finanzas recibe el ingreso, aprueba las devoluciones y emite las facturas. El auditor lo lee todo y no escribe nada. El vendedor no puede aprobar su propia devolución; finanzas no puede emitir un billete; la cuenta del auditor no tiene botones.
Una agencia de dos personas en una isla exterior no puede cubrir esto, y la respuesta no es fingir. Son los controles compensatorios: un supervisor en la capital revisa el día de cada agente dentro de la semana, la secuencia de recibos se comprueba contra el informe, el sello del banco se casa con la hoja, y una vez al mes alguien aparece sin aviso a contar la caja a las once de la mañana. El sistema lo hace barato porque los informes ya existen.
Los fraudes más comunes y cómo los cierran los registros
Ninguno es hipotético. Toda línea de ferry que ha sido auditada ha encontrado al menos uno.
- La venta sin registrar. Un pasajero paga en efectivo, embarca con un papel escrito a mano y el dinero nunca entra en el libro. Se cierra embarcando solo contra el sistema: el puesto escanea el billete, y un pasajero sin reserva se cuenta en el manifiesto como una discrepancia que firma el capitán.
- La anulación tras la salida. Se vende un billete, el pasajero viaja y la reserva se anula después, quedándose el efectivo. Se cierra con el escaneo en el embarque: un billete usado no se puede anular, y el registro muestra la secuencia.
- La sustitución de tarifa. Un adulto paga la tarifa de adulto y el billete se emite como niño o como bebé gratuito; la diferencia desaparece. Se cierra imprimiendo la clase tarifaria y el tramo de edad en el billete y en el manifiesto, y con el informe de proporciones: un agente cuyas tarifas de niño doblan la media del mostrador es una pregunta, no una acusación.
- La devolución ficticia. Se registra una devolución sobre una reserva que nadie pidió anular. Se cierra exigiendo una segunda cuenta para aprobar cualquier devolución y avisando al pasajero al teléfono de la reserva original.
- El faltante rodante. El efectivo de hoy tapa el hueco de ayer, y el hueco se arrastra durante meses. Se cierra ingresando íntegro cada día y casando cada hoja de ingreso con un sello bancario dentro de la semana.
- Las plazas bloqueadas. Reservas en espera con nombres inventados en un viaje lleno, liberadas en el último momento para amigos o revendidas. Se cierra con el plazo de la reserva, con los recuentos de reservas abiertas y vencidas por agente en el informe diario, y con el registro.
- El recibo alterado. Un recibo escrito por un importe e introducido por otro. Se cierra cuando el número de recibo, el importe y la reserva se guardan juntos y el total diario de la ventanilla de finanzas se compara con el de la taquilla.
- La carga sin papel. Mercancía transportada de palabra y por favor. Se cierra cuando el conocimiento de embarque comparte con los billetes el talonario de recibos y el libro del día, y con el manifiesto de carga que firma el capitán.
Un auditor no pregunta si se fía usted de su agente. Pregunta qué vería si no pudiera fiarse.
Informes por estado y por agente
El ministerio, la tesorería del estado y el donante quieren cada uno un corte distinto de los mismos datos, y todos deben salir del libro sin que nadie los vuelva a teclear. Por agente y por día: número de ventas, efectivo, devoluciones, neto ingresado, facturado, reservas en espera abiertas y vencidas, rango de recibos, número de hoja de ingreso, referencia bancaria. Por mostrador y por mes: lo mismo, sumado, con cada línea de sobrante o faltante listada. Por estado o por ruta, para la liquidación trimestral del ministerio: pasajeros e ingresos por clase y por viaje, ingresos facturados por departamento, tonelaje y fletes de carga. Para un donante que financió el buque o el servicio: factor de ocupación por tramo e ingreso por viaje, que son las cifras que nombra el convenio de subvención.
El back office de Supaferry produce el informe diario del agente y la hoja de ingreso como PDF con la identidad gráfica del operador y exporta cada lista a CSV; la vista de conciliación muestra, para cualquier rango de fechas, los recibos registrados frente al efectivo ingresado y señala los días en que las dos cifras difieren. El formato no es lo importante. Lo importante es que los mismos números aparecen en el billete, en el informe diario, en la hoja de ingreso y en la liquidación trimestral, porque se introdujeron una sola vez.
El día de un agente
Vuelva a leer el libro y fíjese en lo que no necesita: un cuaderno, una calculadora, una memoria. Cada cifra de la hoja de ingreso se remonta a un recibo, y cada recibo a un pasajero que aparecerá en un manifiesto o a una caja que aparecerá en una lista de carga. La devolución es visible como lo que es, la reserva vencida no le costó nada a nadie, y los $97.02 del Departamento de Educación aparecerán en su estado mensual, no en el banco.
Montar un mostrador: una lista de comprobación
- Decidir quién emite los recibos, el mostrador o una ventanilla de finanzas, y de dónde sale la serie numerada.
- Crear una cuenta por persona. Eliminar el acceso compartido el primer día.
- Fijar las reglas de las reservas en espera: horas después de registrarlas, horas antes de la salida, y quién puede prorrogarlas.
- Listar los departamentos y programas que pueden viajar con factura, con el formato de sus números de autorización.
- Escribir la regla de devoluciones: quién aprueba, si el dinero sale del cajón o se emite un libramiento, y el límite antes de la salida.
- Fijar el fondo de caja y la rutina de ingreso: qué banco o tesorería, antes de cuándo, quién firma.
- Acordar la tolerancia de sobrante o faltante que activa la revisión del supervisor, como cifra y no como sensación: $5.00 o el uno por ciento del día, lo que sea menor.
- Programar el arqueo sorpresa y la comprobación mensual de la secuencia.
- Guardar un talonario de billetes numerados en papel para los días sin conexión, con la serie reservada en el sistema para que las entradas puedan teclearse después sin colisiones.
- Decidir el plazo de conservación de informes, hojas y sellos bancarios; siete años es la cifra habitual en las normas de hacienda pública.
Un mostrador montado así no es más lento que el cuaderno al que sustituye. Es más rápido a las cinco de la tarde, que es cuando importa la velocidad, y es la única versión del mostrador que una tesorería, un ministerio o un donante aceptarán sin enviar a alguien a contar en persona.
Preguntas frecuentes
- ¿Qué pasa en el mostrador cuando no hay conexión?
- El agente vende desde un talonario de billetes numerados en papel cuya serie está reservada en el sistema, recoge el número de recibo como siempre y teclea las entradas cuando vuelve la conexión. El informe diario muestra entonces esas entradas con sus números de papel, de modo que el ingreso sigue cuadrando. Un puesto de embarque que funciona sin conexión lee los mismos códigos de billete.
- ¿Se pueden pagar devoluciones en efectivo desde el cajón?
- Solo si las normas del operador o de la tesorería lo permiten, y entonces como línea negativa con la referencia de la reserva original, el motivo y la aprobación de una segunda persona. Muchas normas de hacienda pública exigen ingresar la recaudación íntegra; en ese caso la devolución se paga con un libramiento de la oficina de finanzas y el mostrador registra que no se movió dinero.
- ¿Cuánto debe durar una reserva en espera?
- Lo bastante para que el pasajero llegue a la ventanilla de finanzas y lo bastante poco para no bloquear plazas en un viaje lleno. Un ajuste habitual es 48 horas desde el registro y ninguna reserva en espera en las últimas 24 o 48 horas antes de la salida. La regla vive en la configuración del operador y el sistema la aplica, liberando las plazas y registrando el vencimiento.
- ¿Qué debe contener la hoja de ingreso?
- Fecha, mostrador, agente, el rango de números de recibo cubiertos, el efectivo neto por denominación, el importe en letras y dos firmas: el agente que vendió y el supervisor o funcionario de finanzas que recibió el dinero. Los importes facturados y las devoluciones pagadas por libramiento no aparecen en ella. La copia sellada por el banco se archiva junto a la hoja.
- ¿Los billetes facturados cuentan como ingreso del día?
- Son ingreso para la contabilidad del operador, pero no efectivo para el mostrador. El informe diario los lista con sus números de autorización para que el recuento de billetes y el manifiesto estén completos, y el estado mensual por departamento es lo que finanzas factura. Mezclarlos con la cifra de caja produce un faltante que no existe.
- ¿Qué pide primero un auditor?
- Normalmente tres cosas: la lista de usuarios y si los accesos son compartidos, una reserva anulada con el rastro de quién la anuló y de cómo estaba antes, y una semana de hojas de ingreso casadas con los informes diarios de los agentes y los sellos bancarios. Un mostrador que las produce en diez minutos ha superado la mayor parte de la auditoría.